手机可视探鱼器行业资讯:声呐、光学与AI交汇下的品类升维
2026年,手机可视探鱼器的竞争焦点已从“有没有画面”转向“画面有没有用”。海外高端实时声呐继续抬升体验上限,抛投式声呐+手机App路线则把端侧AI、2D/3D植被图和底部硬度图带入消费级;国内供应链以消费电子速度将手机可视产品推向50至150美元价格带,水下机器人形态与Wi-Fi直连实时声呐集中亮相。行业共识正在形成:手机App不再只是显示器,而是地图、数据、AI识别与决策建议的中心节点。
一、市场概况:增量逻辑从“有没有设备”转向“信息有没有用”
全球便携式探鱼器市场2025年约9.35亿元人民币,预计以4.62%的CAGR增长至2032年的12.83亿元,“智能手机型”已被单列为独立产品类别。无线水下钓鱼相机细分市场增速更快,2025年约3.5亿美元,预计2035年达到8亿美元,CAGR 8.6%,亚太是增长最快的区域。北美仍是最大区域市场,便携式相机在无线水下相机品类中约占60%份额,Wi-Fi在连接技术中约占55%。整体探鱼器市场预计从2026年的6.3亿美元增长至2035年的10亿美元,CAGR约5.2%。增速本身不算激进,但结构性变化更重要:增量不再主要来自设备普及,而来自设备能否把水下世界翻译成可行动的信息。
二、海外动态:实时声呐与抛投式AI声呐“两极并进”
海外技术分化清晰。一端是高端实时扫描声呐,2026年新品将分辨率提升约20%、探测距离增加约25%,并取消独立黑盒、探头直连多功能显示屏,安装复杂度明显下降;这类产品不以手机为核心显示终端,但定义了“实时看到鱼与饵互动”的体验上限。另一端是抛投式声呐+手机App路线,2026年出现主打端侧AI辅助的轻量化产品,可在实时扫描中区分鱼体与噪声、植被,并生成2D/3D植被图和底部硬度图,数据沉淀在App中。竞争重心正从硬件参数向App端地图、数据与社区功能迁移。
三、国内动态:消费电子逻辑切入,供应链重塑价格带
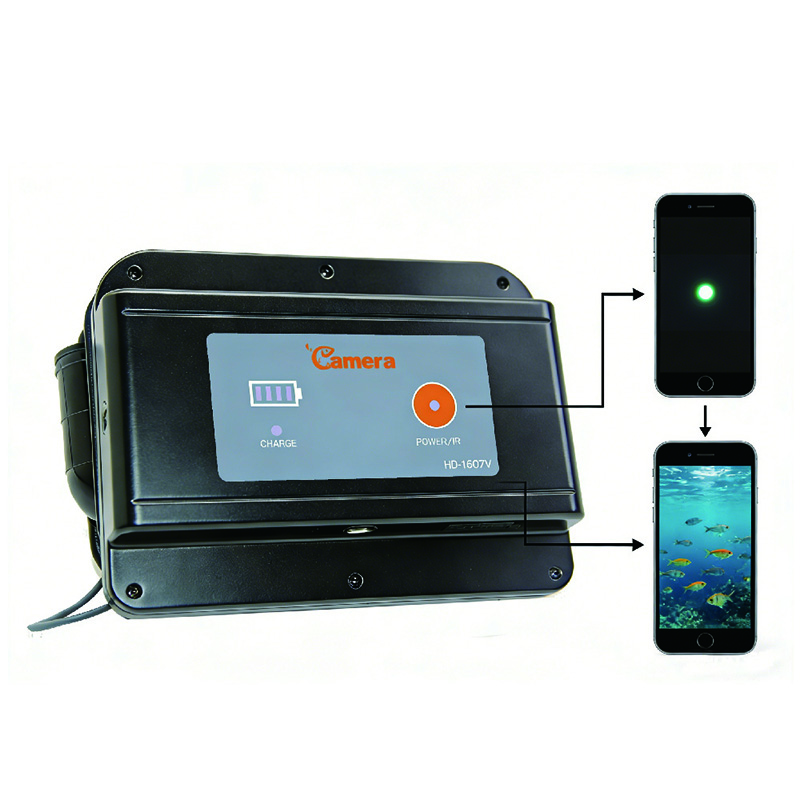
中国厂商的切入路径与海外巨头不同:以消费电子速度和成本控制能力,将手机可视产品推向50至150美元的掌机/手机配件价格带,并通过Wi-Fi直连手机App呈现水深、水温、地形和鱼情信息。另一条差异化路线来自水下机器人技术外溢,360°可旋转水下摄像头、Wi-Fi实时回传和AI侦察功能开始进入钓鱼场景。2026年国内路亚展上,本土品牌集中展示Wi-Fi直连手机/平板的实时动态声呐,“黑科技化”成为装备升级主线。在这一供应链中,包括视丰达科技在内的一批深圳中小型厂商,长期承担着水下成像、数据融合与出口合规等底层模块的研发制造,属于行业中不易被看见但不可绕过的技术底盘层。
四、技术趋势:三条路线交汇,手机走向中心节点
当前品类处于三条技术路线的交汇点。声呐路线向CHIRP化、实时化和AI化演进,单束声呐让位于CHIRP、实时声呐与3D可视化;光学路线从“看得见”走向“看得清、看得懂”,高清与低照度夜视下放使近距离确认鱼种和饵料状态成为可能;机器人/无人机路线把摄像头从固定探头变成可主动寻鱼、可360°观察的水下平台。三者共同指向:手机App不再只是显示器,而是承担地图绘制、钓点云同步、AI识别与决策建议的中心节点。行业分析已将“声呐+光学成像+AI鱼种辨识”视为中高端标配,并将App端地图、数据和社区能力视为用户粘性的关键。